预计突破7亿 IOI置业末季销售料创新高
(吉隆坡30日讯)受惠于最新商业项目热卖,券商预计IOI置业(IOIPG,5249,主板产业股)2026财年末季产业销售额可突破7亿令吉,有望创下近年来最强季度销售表现(不包括土地销售)。
看好集团销售动能持续,达证券将IOI置业2026及2027财年盈利预测分别上调11.6%及22.1%,并维持“买入”评级,目标价由4.52令吉调高至4.55令吉。
达证券在与管理层交流后指出,集团最新推出的商业发展项目The Cube Plus销售表现亮眼,是推动末季销售增长的主要动力。
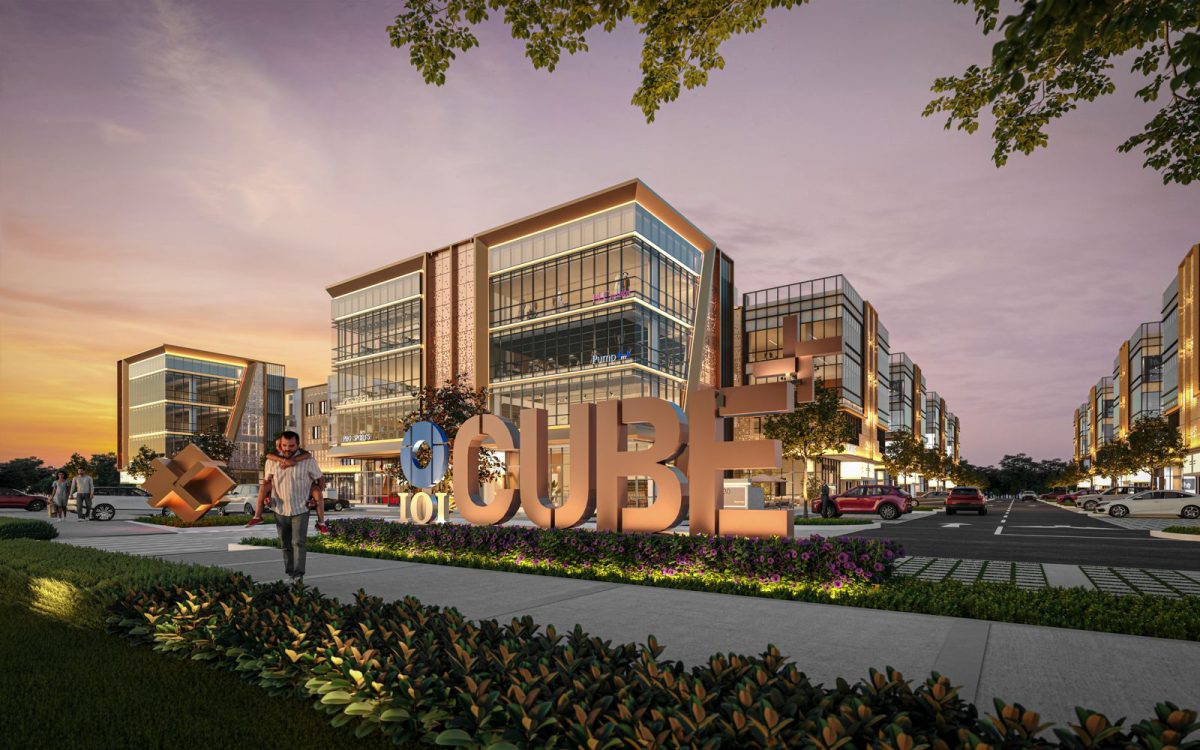
该项目位于蒲种公主城,发展总值达7亿3830万令吉。自今年3月14日推介后,仅4至6小时便全数认购。若最终成交率介于80%至90%,预计可贡献约5亿9000万至6亿6000万令吉销售额,其余销售则来自集团其他在售项目。
该行预计,IOI置业2026财年核心产业销售将超过20亿6000万令吉,高于管理层设下的20亿令吉目标。若连同13亿5000万令吉土地销售计算,全年总销售额有望突破34亿令吉,较该行原先预测高出至少6%。
达证券指出,除了发展项目销售表现强劲外,工业土地套现仍将是集团未来盈利及现金流的重要来源。
目前,集团拥有约1300英亩工业土地储备,分布于雪兰莪万津、马六甲及柔佛古来。其中,万津数据中心土地交易已进一步提升当地工业地价值,预计其余土地未来仍有望吸引更多数据中心营运商及制造业投资者洽询。
该行认为,相较于自行发展工业项目,出售土地可更快实现价值,也有助集团回笼资金,为未来投资提供更充裕的现金流。
与此同时,达证券表示,拟议收购新加坡Asia Square Tower 2(AST2),将进一步壮大集团的新加坡投资物业组合,并强化经常性租金收入。
该办公楼目前出租率高达95.8%,完成收购后,除了可增加稳定租金收入,也能与现有的IOI Central Boulevard形成协同效应,满足不同租户的办公空间需求。
基于土地出售盈利确认时间提前,以及其他预测调整,达证券将IOI置业2026及2027财年盈利预测分别上调11.6%及22.1%;不过,由于部分盈利提前入账,2028财年盈利预测则下调25.6%。
综合来看,达证券认为,随着产业销售维持强劲、工业土地持续释放价值,以及经常性租金收入不断扩大,IOI置业未来盈利能见度进一步提升,因此维持“买入”评级,并将目标价上调至4.55令吉。
该股股价今日表现平平,开盘以3.78令吉挂出,下跌1仙,随后一度走低至3.74令吉最低价位,最高则曾触及3.81令吉,中午平盘休市,报3.79令吉,半天成交量53万5700股。